Wie viel Geld sollte man monatlich sparen? Diese Frage stellen sich viele Menschen in Deutschland, egal ob sie gerade ins Berufsleben starten, eine Familie versorgen oder ihre Rente im Blick haben. Eine einzige richtige Zahl gibt es nicht. Sinnvoll ist ein Sparbetrag, der zur Lebenssituation passt, regelmäßig machbar ist und nicht dazu führt, dass der Alltag dauerhaft unter Druck gerät. Entscheidend sind Einkommen, feste Kosten, Ziele und vorhandene Rücklagen.
Wie viel Geld sollte man monatlich sparen? Eine realistische Orientierung
Als einfache Orientierung gilt häufig: Wer kann, legt etwa zehn bis zwanzig Prozent des monatlichen Nettoeinkommens zurück. Bei 2.000 Euro netto wären das 200 bis 400 Euro. Diese Spanne ist jedoch kein Gesetz. Sie hilft nur dabei, ein Gefühl für eine mögliche Größenordnung zu entwickeln.
Wichtiger als ein perfekter Prozentsatz ist die Regelmäßigkeit. Ein kleiner Betrag, der jeden Monat zuverlässig zurückgelegt wird, ist oft wertvoller als ein hoher Sparplan, der nach kurzer Zeit abgebrochen wird. Sparen soll Stabilität schaffen, nicht zusätzlichen Stress.
Auch die Lebensphase spielt eine große Rolle. Studierende, Auszubildende oder Alleinerziehende haben oft weniger Spielraum. Menschen mit sicherem Einkommen, niedrigen Fixkosten oder bereits abbezahlten Krediten können meist mehr sparen. Deshalb sollte die Frage nicht lauten: „Was sparen andere?“, sondern: „Was ist bei mir dauerhaft möglich?“
Die wichtigsten Faktoren für den passenden Sparbetrag
Der richtige monatliche Sparbetrag entsteht aus mehreren Bausteinen. Wer nur auf das Einkommen schaut, übersieht schnell wichtige Ausgaben oder zukünftige Belastungen. Ein ehrlicher Blick auf die eigene Situation ist daher der erste Schritt.
Einkommen und Fixkosten nüchtern betrachten
Das Nettoeinkommen ist die Basis. Davon gehen zuerst Miete, Nebenkosten, Strom, Versicherungen, Mobilität, Lebensmittel, Kredite und andere feste Verpflichtungen ab. Was danach übrig bleibt, ist nicht automatisch komplett frei verfügbar. Auch Kleidung, Reparaturen, Geschenke, Arztkosten oder Freizeit gehören zum Leben.
Hilfreich ist es, die Ausgaben in feste, variable und unregelmäßige Kosten zu trennen. Gerade unregelmäßige Kosten werden oft unterschätzt. Dazu zählen zum Beispiel die jährliche Kfz-Versicherung, Nachzahlungen, Urlaub, Schulmaterial oder größere Haushaltsanschaffungen.
Eine einfache Übersicht kann zeigen, ob der gewünschte Sparbetrag realistisch ist:
- Monatliches Nettoeinkommen und alle regelmäßigen Einnahmen notieren.
- Feste Ausgaben wie Miete, Verträge, Kredite und Versicherungen zusammenrechnen.
- Variable Ausgaben für Lebensmittel, Freizeit, Mobilität und Alltag schätzen.
- Unregelmäßige Kosten auf den Monat herunterbrechen.
- Den verbleibenden Betrag in Sparen und freien Konsum aufteilen.
Lebensziele und Zeithorizont einbeziehen
Sparen hat selten nur einen Zweck. Manche Rücklagen dienen der Sicherheit, andere dem Vermögensaufbau oder konkreten Wünschen. Ein Notgroschen braucht andere Priorität als eine Reise, ein neues Auto oder die spätere Altersvorsorge.
Kurzfristige Ziele liegen meist innerhalb der nächsten zwölf Monate. Dafür eignet sich ein gut verfügbares Konto, weil das Geld schnell erreichbar sein sollte. Mittelfristige Ziele betreffen oft Zeiträume von zwei bis fünf Jahren. Langfristige Ziele wie Altersvorsorge oder Vermögensaufbau können einen längeren Anlagehorizont haben, was andere Entscheidungen ermöglicht.
Je klarer das Ziel, desto leichter lässt sich der monatliche Betrag berechnen. Wer in zwei Jahren 2.400 Euro für eine größere Anschaffung braucht, müsste monatlich 100 Euro zurücklegen. Solche einfachen Rechnungen machen Sparziele greifbar und verhindern vage Vorsätze.
Der Notgroschen: Sicherheit vor Rendite
Bevor größere Spar- oder Anlagepläne im Vordergrund stehen, ist ein Notgroschen sinnvoll. Er schützt vor finanziellen Engpässen, wenn Waschmaschine, Auto oder Laptop plötzlich ersetzt werden müssen oder unerwartete Kosten entstehen. Auch bei Jobverlust oder längerer Krankheit kann eine Reserve entlasten.
Wie hoch der Notgroschen sein sollte, hängt stark vom Alltag ab. Wer allein lebt, zur Miete wohnt und keine hohen Verpflichtungen hat, braucht möglicherweise weniger Reserve als eine Familie mit Auto, Eigenheim und mehreren laufenden Verträgen. Oft wird empfohlen, mehrere Monatsausgaben als Sicherheitspuffer aufzubauen. Die genaue Höhe sollte jedoch zur persönlichen Risikolage passen.
Wichtig ist: Der Notgroschen sollte sicher und schnell verfügbar sein. Er ist nicht dafür gedacht, hohe Erträge zu erzielen. Wenn diese Reserve noch fehlt, kann es sinnvoll sein, zunächst einen größeren Teil des monatlichen Sparbetrags dafür zu verwenden. Danach lässt sich der Fokus stärker auf langfristige Ziele verschieben.
Sparquote im Alltag: So bleibt sie tragbar
Eine gute Sparquote funktioniert nur, wenn sie zum Alltag passt. Wer sich jeden Monat zu stark einschränkt, hält den Plan oft nicht lange durch. Nachhaltiges Sparen bedeutet, bewusste Entscheidungen zu treffen, ohne jede Freude aus dem Budget zu streichen.
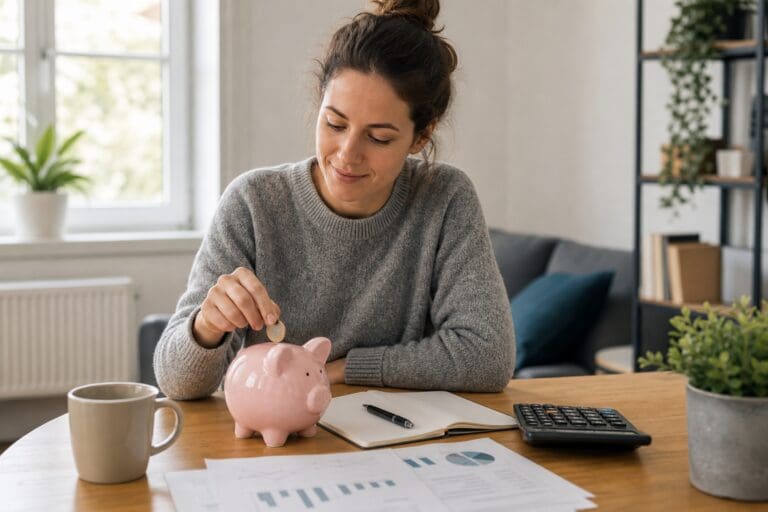
Viele Menschen kommen besser zurecht, wenn sie Sparen wie eine feste Ausgabe behandeln. Der Betrag wird direkt nach Gehaltseingang zurückgelegt. So wird nicht nur gespart, was zufällig am Monatsende übrig bleibt. Gleichzeitig sollte genug Geld für normale Ausgaben und kleine Wünsche bleiben.
Praktisch ist auch eine Aufteilung in mehrere Töpfe. Ein Teil fließt in den Notgroschen, ein Teil in geplante Ausgaben und ein Teil in langfristige Ziele. Dadurch bleibt erkennbar, wofür das Geld gedacht ist. Es verhindert außerdem, dass Rücklagen für den Urlaub versehentlich mit der Sicherheitsreserve vermischt werden.
Typische Sparbremsen sind kleine, regelmäßige Ausgaben, die einzeln harmlos wirken. Mehrere Abos, häufiges Essen unterwegs oder spontane Onlinekäufe können zusammen spürbar werden. Es geht nicht darum, alles zu streichen. Sinnvoll ist, bewusst zu entscheiden, welche Ausgaben wirklich Freude bringen und welche nur Gewohnheit sind.
Beispiele für unterschiedliche Einkommen
Beispiele können helfen, die Frage greifbarer zu machen. Sie ersetzen keine persönliche Budgetplanung, zeigen aber mögliche Größenordnungen. Entscheidend ist immer, wie hoch die Fixkosten im Verhältnis zum Einkommen sind.
Bei einem Nettoeinkommen von 1.600 Euro kann ein Sparbetrag von 80 bis 160 Euro bereits ein guter Anfang sein, wenn Miete und Lebenshaltungskosten hoch sind. Wer weniger Fixkosten hat, schafft vielleicht mehr. Bei 2.500 Euro netto sind 250 bis 500 Euro denkbar, sofern keine hohen Kredite oder familiären Verpflichtungen bestehen. Bei 4.000 Euro netto kann eine höhere Sparquote möglich sein, doch auch hier zählen Wohnort, Familie und Lebensstil.
In teuren Städten ist der Spielraum oft kleiner als in Regionen mit niedrigeren Wohnkosten. Auch Pendelkosten, Kinderbetreuung oder gesundheitliche Ausgaben verändern die Rechnung. Deshalb ist es sinnvoll, den Sparbetrag regelmäßig zu prüfen, besonders nach Gehaltserhöhungen, Umzügen oder neuen Verträgen.
Wenn Sparen gerade schwerfällt
Nicht jeder Monat erlaubt Rücklagen. Hohe Energiezahlungen, Reparaturen, Trennungen, Arbeitslosigkeit oder Preissteigerungen können Pläne durcheinanderbringen. Das ist kein persönliches Scheitern. In solchen Phasen zählt zuerst, laufende Verpflichtungen zu erfüllen und unnötige Schulden zu vermeiden.
Wenn nur ein kleiner Betrag möglich ist, kann auch dieser hilfreich sein. Schon 10, 25 oder 50 Euro monatlich stärken das Gefühl von Kontrolle. Wichtig ist, den Betrag nicht als zu gering abzuwerten. Finanzielle Stabilität entsteht häufig schrittweise.
Wer Schulden mit hohen Kosten hat, sollte abwägen, ob zusätzliche Rücklagen oder schnellere Rückzahlung wichtiger sind. Ein kleiner Notgroschen kann trotzdem sinnvoll sein, damit nicht jede unerwartete Ausgabe neue Schulden verursacht. Danach kann der Schwerpunkt stärker auf dem Abbau belastender Verbindlichkeiten liegen.
Häufig gestellte Fragen
Sollte ich lieber einen festen Betrag oder einen Prozentsatz sparen?
Beides kann funktionieren. Ein Prozentsatz passt sich dem Einkommen an, während ein fester Betrag besonders einfach planbar ist. Viele Haushalte kombinieren beides: Sie legen einen Mindestbetrag fest und erhöhen ihn, wenn mehr Einkommen verfügbar ist.
Wie viel sollte ich sparen, wenn mein Einkommen schwankt?
Bei schwankendem Einkommen ist ein vorsichtiger Mindestbetrag sinnvoll, der auch in schwächeren Monaten möglich bleibt. In guten Monaten kann zusätzlich gespart werden. Besonders wichtig ist dann ein ausreichend hoher Notgroschen, weil unregelmäßige Einnahmen mehr Unsicherheit bedeuten.
Ist es schlimm, wenn ich weniger als zehn Prozent spare?
Nein, weniger zu sparen ist nicht automatisch problematisch. Entscheidend ist, ob der Betrag zu deiner Lage passt und regelmäßig möglich ist. Wer aktuell wenig Spielraum hat, kann klein beginnen und die Sparrate später erhöhen.
Sollte ich sparen, obwohl ich noch einen Kredit zurückzahle?
Das hängt von Kreditkosten, Laufzeit und persönlicher Sicherheit ab. Ein kleiner Notgroschen ist oft sinnvoll, damit unerwartete Ausgaben nicht sofort neue Schulden verursachen. Gleichzeitig kann es wichtig sein, teure Kredite nicht unnötig lange laufen zu lassen.
Wie oft sollte ich meinen Sparbetrag überprüfen?
Eine Überprüfung alle paar Monate ist sinnvoll, besonders nach Veränderungen beim Einkommen oder bei festen Kosten. Auch neue Ziele, Umzüge, Familienzuwachs oder größere Anschaffungen können den passenden Sparbetrag verändern. So bleibt der Plan realistisch und aktuell.